
ANZEIGE

Anzeige, 07.10.2026
Kita-Beitrag, Klassenfahrt, Wocheneinkauf und dann auch noch Geld für die Rente zurücklegen? Im Familienalltag landet die eigene Altersvorsorge schnell ganz unten auf der Liste. Ab 2027 gibt es jedoch neue staatlich geförderte Möglichkeiten, darunter das Altersvorsorgedepot mit Fonds und ETFs.
Wer ein Familienbudget plant, muss regelmäßig abwägen: Was steht gerade an, wofür sollte Geld zurückgelegt werden und welche Ausgaben können warten? Die Altersvorsorge hat es dabei nicht immer leicht. Viele Verpflichtungen stehen heute oder in den nächsten Monaten an. Die Rente liegt dagegen noch Jahre oder Jahrzehnte in der Zukunft. So wird das Sparen fürs Alter schnell auf später verschoben – auf den nächsten Gehaltssprung oder den Zeitpunkt, an dem finanziell wieder etwas mehr Spielraum da ist.
Kommt euch bekannt vor? Dann seid ihr nicht allein. Gerade deshalb lohnt es sich, die neue staatlich geförderte private Altersvorsorge einmal genauer anzuschauen. Denn ab 2027 soll es einfacher werden, auch mit kleineren Beiträgen staatliche Förderung zu erhalten. Gleichzeitig bekommen Familien mehr Auswahl: zwischen Sicherheit, Kapitalmarktchancen und verschiedenen Möglichkeiten, sich das Geld später auszahlen zu lassen.
Die steuerlich geförderte private Altersvorsorge wird neu aufgestellt. Das entsprechende Gesetz wurde 2026 verabschiedet; ab dem 1. Januar 2027 können Anbieter die neuen geförderten Produkte auf den Markt bringen. Die Reform soll die bisherige Riester-Welt nicht einfach über Nacht verschwinden lassen. Für neue Verträge entsteht aber ein breiteres Angebot mit einer neuen staatlichen Förderung und mehr Möglichkeiten, mit dem angesparten Geld Kapitalmarktchancen zu nutzen.
Neu sind vor allem drei Dinge:
Die Förderung wird leichter nachvollziehbar.
Wie viel der Staat dazugibt, hängt künftig davon ab, wie viel ihr selbst einzahlt. Die komplizierte Berechnung des bisherigen einkommensabhängigen Riester-Eigenbeitrags für volle Zulagen entfällt im neuen System.
Wahl zwischen mehr Sicherheit und mehr Renditechancen.
Neben Produkten mit einer Garantie von 100 oder 80 Prozent der eingezahlten Beiträge und Zulagen zum Auszahlungsbeginn gibt es auch das Altersvorsorgedepot ohne Garantie. Beim Altersvorsorgedepot ohne Garantie können beispielsweise auch die Renditechancen von Fonds oder ETFs genutzt werden.
Mehr Menschen können gefördert werden.
Neben Arbeitnehmern, Auszubildenden, Beamten und Eltern während der Kindererziehungszeit gehören künftig unter bestimmten Voraussetzungen auch viele Selbstständige, freiberuflich Tätige und Mitglieder berufsständischer Versorgungswerke zum förderberechtigten Personenkreis.
Manche Menschen schlafen besser, wenn sie genau wissen, dass ein bestimmter Teil ihrer Einzahlungen später garantiert vorhanden ist. Andere haben noch 25 oder 30 Jahre bis zur Rente und möchten möglichst stark von den Chancen der Kapitalmärkte profitieren.
Die neue Altersvorsorge ermöglicht beides: Sicherheit und Renditechancen.
Garantieprodukte mit 100 oder 80 Prozent Garantie
Wer möglichst viel Sicherheit möchte, kann eine Variante wählen, bei der zu Beginn der Auszahlungsphase mindestens 100 Prozent der eingezahlten Beiträge und Zulagen zur Verfügung stehen. Bei einer Garantie von 80 Prozent kann ein Teil des Geldes chancenorientiert angelegt werden. Grundsätzlich gilt: Je höher die Garantie, desto geringer ist meist der Spielraum für Renditechancen.
Die Garantie bezieht sich dabei auf die eingezahlten Beiträge und Zulagen – nicht darauf, was ihr euch Jahrzehnte später davon kaufen könnt. Auch die Inflation spielt deshalb eine Rolle.
Es ist ausgeschlossen, das alte und das neue Fördersystem gleichzeitig zu nutzen. Durch den Abschluss eines neuen steuerlich geförderten Vertrags wird automatisch das ab dem 01.01.2027 geltende neue Recht einheitlich für alle Ihre Altersvorsorgeverträge angewendet – auch für diejenigen, die Sie bereits vor dem 01.01.2027 abgeschlossen haben. Es besteht auch die Möglichkeit, gegenüber dem Anbieter eines bestehenden Vertrages die Anwendung der neuen Förderung für alle bestehenden Altersvorsorgeverträge zu verlangen. Wenn ein Ehepartner mittelbar zulageberechtigt ist und der unmittelbar zulageberechtigte Ehepartner in die neue steuerliche Förderung wechselt, wird ab diesem Zeitpunkt auch für ihn das neue Recht angewendet.
Ein Wechsel in die neue Förderung ist freiwillig und nicht immer vorteilhaft. Wer unsicher ist, sollte sich beraten lassen, denn ein Wechsel zurück in die Riesterförderung ist nicht möglich!
Altersvorsorgedepot ohne Garantie
Beim Altersvorsorgedepot wird auf eine Beitragsgarantie verzichtet. Das Geld kann bei einem Altersvorsorgedepot beispielsweise in Fonds oder ETFs angelegt werden. Dadurch bestehen langfristig höhere Renditechancen – gleichzeitig kann der Wert zwischenzeitlich deutlich fallen. Je nach gewähltem Fonds oder ETF verteilt sich das Geld auf viele Unternehmen, Länder und/oder Branchen. Das reduziert einzelne Risiken, schützt aber nicht vor Kursverlusten.
Das Altersvorsorgedepot ist außerdem kein gewöhnliches Depot, aus dem ihr jederzeit Geld für die neue Küche oder eine kaputte Waschmaschine entnehmen könnt. Es ist ein staatlich geförderter Altersvorsorgevertrag. Das Geld ist deshalb grundsätzlich bis zum Ruhestand gebunden.
Standard-Altersvorsorgedepot: die einfachere Variante
Wer die Chancen des Kapitalmarkts nutzen, es eher einfach halten und auf großen eigenen Gestaltungsspielraum verzichten möchte, kann zukünftig in ein Standard-Altersvorsorgedepot investieren. Es enthält zwei vom Anbieter festgelegte Fonds oder ETFs: einen eher konservativen und einen chancenorientierten.
Je näher die Auszahlungsphase rückt, desto stärker wird das Geld automatisch in die risikoärmere Anlage umgeschichtet – sofern ihr keine andere Aufteilung wählt. Die Effektivkosten eines Standarddepots dürfen höchstens 1 Prozent pro Jahr betragen.
Welche Variante der neuen staatlich geförderten Altersvorsorge am besten zu euch passt, hängt unter anderem davon ab, wie wichtig euch Sicherheit ist, wieviel Wert ihr auf eine breitere Auswahl an Fonds oder ETFs legt, wie lange ihr noch bis zum Ruhestand habt und wie ihr mit Wertschwankungen umgehen könnt. Auch die R+V wird ab 2027 Lösungen im Rahmen der neuen geförderten Altersvorsorge anbieten und informiert schon jetzt über die weitere Entwicklung.
Im R+V-Newsletter gibt es Neuigkeiten rund um die Reform, das Altersvorsorgedepot und viele weitere Themen.
R+V-Newsletter abonnierenIm Familienbudget ist nicht jeden Monat gleich viel Spielraum fürs Sparen. Umso wichtiger ist, dass Altersvorsorge nicht erst mit großen Beträgen beginnen muss. Die neue Förderung setzt deshalb schon bei kleinen Beiträgen an.
Besteht eine unmittelbare Förderberechtigung, gilt für die Grundzulage:
Für jedes zulageberechtigte Kind kommt eine Kinderzulage hinzu: Pro selbst eingezahltem Euro gibt es einen Euro Kinderzulage – bis zu einem Höchstbetrag von 300 Euro je Kind und Jahr. Wer 300 Euro jährlich selbst einzahlt, erhält zusätzlich zur Grundzulage von 150 Euro mit zwei Kindern noch 600 Euro Kinderzulage. Nur ein Elternteil erhält die Kinderzulage.
Was bedeutet das konkret?
So könnte die Förderung für einen unmittelbar förderberechtigten Elternteil mit einem zulageberechtigten Kind aussehen:
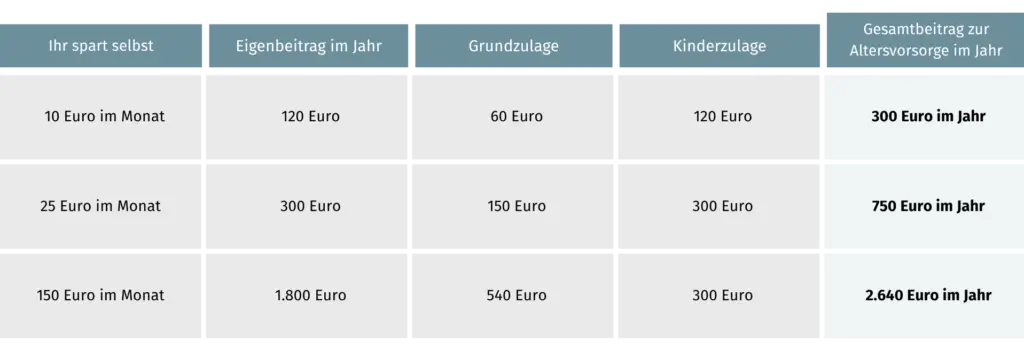
Gerade für Eltern interessant: Mit 25 Euro Eigenbeitrag im Monat kann bei einem zulageberechtigten Kind bereits die maximale Kinderzulage von 300 Euro erreicht werden.
Wer förderberechtigt ist und zu Beginn des Beitragsjahrs das 25. Lebensjahr noch nicht vollendet hat, bekommt einmalig zusätzlich eine um 200 EUR höhere Grundzulage (Berufseinsteigerbonus).
Und was ist mit der Steuer?
Eigenbeiträge und Zulagen können im vorgesehenen Rahmen als Sonderausgaben berücksichtigt werden. Das Finanzamt prüft im Rahmen der Steuererklärung automatisch, ob sich über die Zulagen hinaus ein zusätzlicher Steuervorteil ergibt. Ist die errechnete Steuerentlastung höher als die Zulagen, wird die Differenz ausgezahlt.
Gut zu wissen: Während der Ansparphase werden Wertsteigerungen und Erträge innerhalb des Vertrags nicht besteuert. Steuerfrei für immer ist das Geld aber nicht: Die geförderten Leistungen werden später grundsätzlich mit eurem persönlichen Einkommensteuersatz versteuert.
Jahrzehntelang einzahlen, Zulagen erhalten und das Geld anlegen – irgendwann soll daraus ein zusätzliches Einkommen für euren Ruhestand werden.

Dabei könnt ihr künftig grundsätzlich zwischen zwei Auszahlungsformen wählen:
Die lebenslange Rente
Bei einer lebenslangen Rente erhaltet ihr jeden Monat eine vereinbarte Zahlung – egal, ob ihr 85, 95 oder 105 Jahre alt werdet. Weil lebenslange Ausgaben auch lebenslange Einnahmen braucht, bietet die R+V Lebensversicherung AG im Rahmen der neuen staatlich geförderten Altersvorsorge neben einer lebenslangen Rente auf einen Auszahlplan als wählbare Option zum Beginn der Auszahlphase an.
Der Versicherer übernimmt dabei das sogenannte Langlebigkeitsrisiko: also das Risiko, dass ihr länger lebt, als das angesparte Kapital bei einem festen Entnahmeplan reichen würde.
Die Rente wird ausgezahlt, solange ihr lebt. Damit sichert ihr euch sichere lebenslange Einnahmen für lebenslange Ausgaben. Ihr könnt euch darauf verlassen, dass ihr die zum Beginn des Auszahlplans garantierte Rente in unveränderter Höhe ein Leben lang erhaltet. Die Rente eignet sich daher für sicherheitsorientierte Versicherungsnehmer.
Eine lebenslange Rente endet grundsätzlich mit dem Tod und kann nicht wie das Guthaben in einem frei verfügbaren, ungeförderten Wertpapierdepot vererbt werden. Je nach Vertrag kann jedoch beispielsweise eine Rentengarantiezeit von 10 oder 20 Jahren vereinbart werden, in der Hinterbliebene die Zahlungen für den festgelegten Zeitraum weiter erhalten.
Der Auszahlplan
Bei einem Auszahlplan wird das angesparte Vermögen nach und nach ausgezahlt. Der Auszahlplan muss mindestens bis zu eurem 85. Geburtstag laufen, kann aber auch länger vereinbart werden.
Während des Auszahlplans wird dagegen jährlich die Rentenhöhe neu festgelegt. Die Höhe der regelmäßigen Zahlungen wird daher in der Auszahlphase schwanken. Ein Auszahlplan endet zum vereinbarten Zeitpunkt bzw. vorher, wenn das gebildete Kapital aufgebraucht ist, das heißt, Sie erhalten irgendwann keine Auszahlungen mehr.
Der Auszahlplan eignet sich daher für chancenorientierte Versicherungsnehmer, die auch in der Auszahlphase von den Chancen des Kapitalmarkts profitieren möchten und dafür Schwankungen ihrer regelmäßigen Leistungen und ein vorzeitiges Ende der Leistungen in Kauf nehmen.
Zu Beginn der Auszahlungsphase dürfen bei beiden Varianten außerdem bis zu 30 Prozent des vorhandenen Kapitals als einmalige Kapitalabfindung entnommen werden. Auch wenn euer Altersvorsorgedepot keine eigene Verrentungsoption vorsieht, könnt ihr zu Beginn der Auszahlungsphase grundsätzlich zu einem Versicherer wechseln und das Kapital dort in eine lebenslange Rente umwandeln. Ob dann tatsächlich ein passendes Angebot verfügbar ist, lässt sich heute allerdings nicht sicher vorhersagen. Wer sich die Wahl zwischen Auszahlplan und lebenslanger Rente möglichst offenhalten möchte, sollte deshalb bereits bei Vertragsabschluss darauf achten, dass der Anbieter beide Auszahlungsvarianten ermöglicht.
Ihr könnt die Zeit nutzen, um Ordnung in eure bisherige Vorsorge zu bringen:
Ihr müsst dabei nicht sofort mit der höchstmöglichen Summe starten. Entscheidend ist eine Vorsorge, die zu eurem Familienbudget passt und die ihr auch dann durchhalten könnt, wenn im Alltag wieder einmal andere Ausgaben dazwischenkommen.
Präsentiert von

Bilder: R+V Allgemeine Versicherung AG
Die Inhalte auf dieser Seite wurden von der Ströer Content Group Sales GmbH in Zusammenarbeit mit R+V Allgemeine Versicherung AG, Raiffeisenplatz 1, 65189 Wiesbaden erstellt.