
ANZEIGE

Anzeige, 07.10.2026
Miete oder Kredit, Einkäufe, Kita, Versicherungen: Ein großer Teil des Familieneinkommens ist jeden Monat fest verplant. Doch was passiert, wenn ein Elternteil plötzlich länger nicht arbeiten kann und ein Einkommen wegfällt? Susann Smarzly ist Expertin für Einkommensabsicherung und hat auch in ihrem persönlichen Umfeld erlebt, wie schnell diese Frage plötzlich ganz konkret werden kann. Sie erklärt, warum es sich lohnt, auf diesen Fall vorbereitet zu sein.
Im Familienalltag denken wir selten darüber nach, was wäre, wenn plötzlich ein Gehalt fehlt. Schließlich gibt es im Hier und Jetzt schon genug zu organisieren. Trotzdem lohnt es sich, dieses Szenario einmal ganz konkret durchzuspielen: Wie lange würdet ihr als Familie finanziell klarkommen, wenn ab morgen ein Einkommen wegfällt? Einen Monat? Ein halbes Jahr? Oder sogar noch länger? Ich finde: Diese Frage sollte sich jede Familie einmal stellen. Nicht, um sich Sorgen zu machen, sondern um die eigene Situation besser einschätzen zu können.
Denn vom monatlichen Einkommen hängt im Alltag eine ganze Menge ab. Miete oder Hauskredit, Strom, Lebensmittel, Versicherungen, Mobilität und Kinderbetreuung laufen weiter. Auch wenn beide Partner arbeiten, sind oft beide Gehälter fest eingeplant. Fällt eines davon länger aus, kann deshalb schnell eine Lücke im Familienbudget entstehen.
Beim Wort Berufsunfähigkeit haben viele vermutlich zuerst einen schweren Unfall im Kopf. Etwas, das hoffentlich nie passiert und deshalb erst einmal weit weg erscheint. Dabei sind die Gründe oft ganz andere. Psychische Leiden wie Depressionen, Belastungsstörungen oder Ängste gehören zu den häufigsten Ursachen. Auch Erkrankungen des Skelett- und Bewegungsapparates können dazu führen, dass die bisherige Arbeit nicht mehr möglich ist.¹
Und es betrifft mehr Menschen, als man vielleicht denkt: Nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft wird jeder vierte Arbeitnehmer in Deutschland im Laufe seines Erwerbslebens zumindest zeitweise berufsunfähig.² ³
Trotzdem höre ich immer wieder den Satz: „Mir passiert schon nichts.“ Natürlich wünschen wir uns das alle. Aber unsere Gesundheit lässt sich leider nicht planen. Die monatlichen Rechnungen laufen dagegen auch dann weiter, wenn das Leben plötzlich ganz andere Pläne mit uns hat.
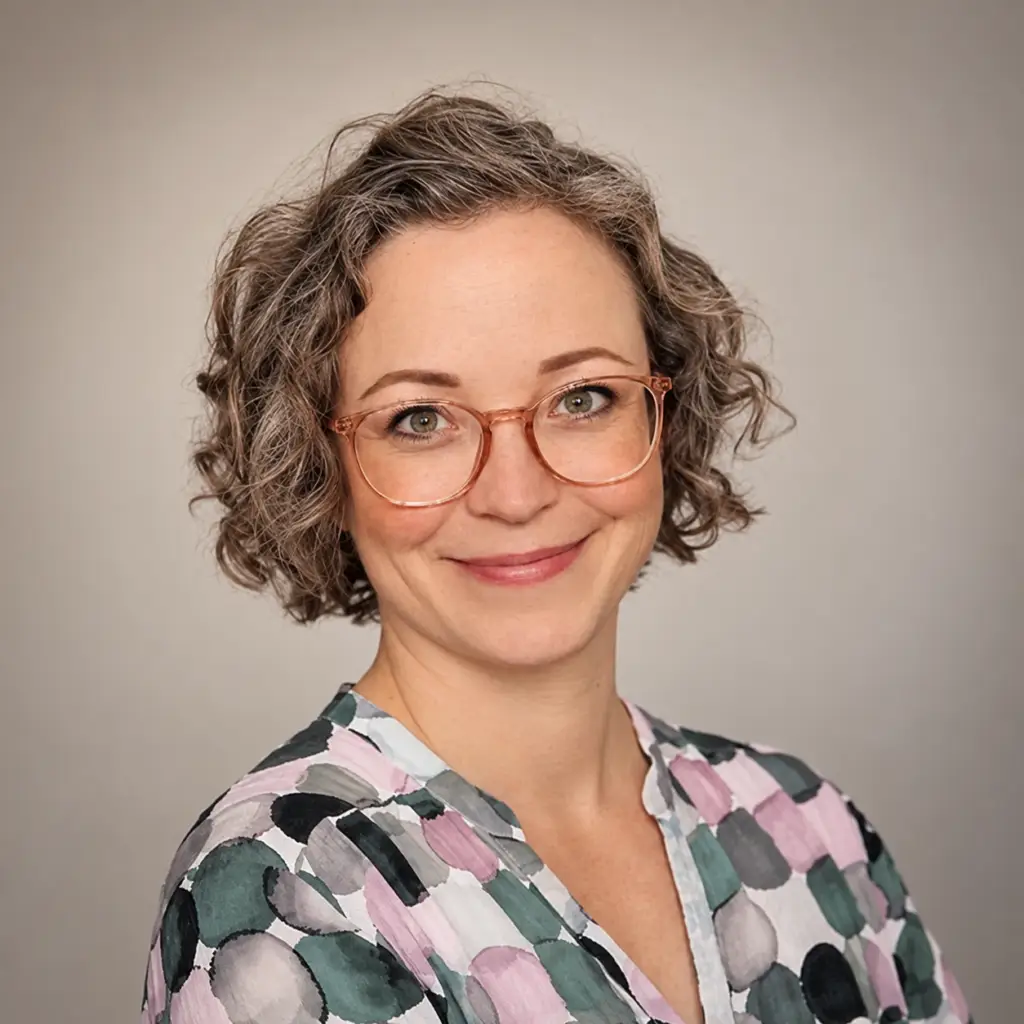
Susann Smarzly, Jahrgang 1980, lebt in Babenhausen und ist verheiratet. Als Produktportfoliomanagerin bei der R+V Allgemeine Versicherung AG beschäftigt sie sich unter anderem mit Altersvorsorge und der Absicherung des Einkommens. Durch ihre Ausbildung zur Bankkauffrau und viele Jahre als Trainerin in Volksbanken kennt sie das Thema aus unterschiedlichen Perspektiven. Auch persönlich beschäftigt sie sich schon lange damit: Susann Smarzly hat selbst früh eine Berufsunfähigkeitsversicherung abgeschlossen – unter anderem, weil sie in ihrem Umfeld erlebt hat, wie unerwartet sich die eigene Lebenssituation verändern kann.
Wie schnell sich das Leben verändern kann, habe ich selbst in meinem persönlichen Umfeld erlebt. Ein Freund entwickelte nach einem Überfall zunehmend psychische Probleme und schließlich eine Depression. Er versuchte immer wieder, in seinen Beruf zurückzukehren, fiel aus gesundheitlichen Gründen aber erneut aus. Irgendwann musste er die Tätigkeit, die er viele Jahre ausgeübt hatte, ganz aufgeben und einen neuen, deutlich schlechter bezahlten Job annehmen. Auch die Geschichte einer jungen Mutter ist mir im Gedächtnis geblieben. Sie erkrankte an Krebs. Während der notwendigen Behandlung fiel ihr Gehalt aus.
Eigentlich gibt es in einer solchen Situation schon mehr als genug, worüber man sich Gedanken macht: die Behandlung, die eigene Gesundheit, die Kinder und die Frage, wie es weitergeht. Wenn dann plötzlich auch noch Geldsorgen dazukommen, wird eine ohnehin schwierige Zeit für die ganze Familie noch belastender. Genau deshalb finde ich es wichtig, sich mit dem Thema zu beschäftigen, bevor etwas passiert.
Natürlich steht eine Familie nicht automatisch ohne jede Unterstützung da. Trotzdem lohnt es sich, genauer hinzuschauen. Denn die gesetzliche Erwerbsminderungsrente und eine private Berufsunfähigkeitsversicherung sind zwei unterschiedliche Dinge.
Bei der gesetzlichen Erwerbsminderungsrente zählt nicht, ob ihr euren bisherigen Job noch ausüben könnt. Entscheidend ist, wie viele Stunden ihr grundsätzlich noch auf dem allgemeinen Arbeitsmarkt arbeiten könnt. Wer dort mindestens sechs Stunden täglich arbeiten kann, gilt nicht als erwerbsgemindert. Eine volle Erwerbsminderungsrente kommt grundsätzlich erst infrage, wenn weniger als drei Stunden tägliche Erwerbstätigkeit möglich sind und auch die weiteren Voraussetzungen erfüllt sind. Wichtig ist, dass es keine Rolle spielt, ob man tatsächlich einen passenden Job findet. Es geht lediglich darum, ob man theoretisch noch arbeiten könnte.
Eine Berufsunfähigkeitsversicherung setzt dagegen beim eigenen Beruf an. Bei R+V gilt beispielsweise grundsätzlich: Wer seinen zuletzt ausgeübten Beruf aus gesundheitlichen Gründen voraussichtlich sechs Monate ununterbrochen zu mindestens 50 Prozent nicht mehr ausüben kann, kann als berufsunfähig gelten.
Das klingt erst einmal ziemlich technisch. Für den Familienalltag ist aber vor allem eine andere Frage entscheidend: Wie viel Geld würde uns jeden Monat fehlen? Ich würde dafür tatsächlich einmal die eigenen Ausgaben anschauen. Was braucht ihr jeden Monat für Wohnung oder Haus, Lebensmittel, Kinderbetreuung, Mobilität und all die anderen Dinge, auf die ihr nicht einfach verzichten könnt? Welche Einnahmen wären noch da? Und wie lange würden eure Rücklagen reichen? So wird aus dem abstrakten Begriff „Berufsunfähigkeit“ plötzlich etwas sehr Konkretes: Es geht um eure Miete, den Wocheneinkauf, die Kita oder die Rate fürs Haus.
Auch diesen Gedanken kann ich gut verstehen. Gerade mit Kindern gibt es gefühlt immer etwas, wofür das Geld gerade dringender gebraucht wird. Kinderbetreuung, Kleidung, das Auto, die nächste Reparatur – die Liste ist lang. Ob eine Berufsunfähigkeitsversicherung teuer ist, lässt sich allerdings nicht pauschal sagen. Wie hoch der Beitrag ausfällt, hängt unter anderem vom Alter, vom Beruf, vom Gesundheitszustand und davon ab, wie hoch die monatliche Berufsunfähigkeitsrente sein soll.
Ich selbst habe mich schon früh um meine Berufsunfähigkeitsversicherung gekümmert. Mir war bewusst, dass ich nicht davon ausgehen kann, sie irgendwann später noch zu den gleichen Konditionen abschließen zu können. Denn auch die eigene Krankengeschichte spielt eine Rolle. Vorerkrankungen können dazu führen, dass der Schutz teurer wird, bestimmte Erkrankungen ausgeschlossen werden oder ein Abschluss nicht möglich ist.
Das bedeutet nicht, dass jede Familie sofort irgendeinen Vertrag abschließen muss. Aber ich finde es sinnvoll, sich früh mit der eigenen Situation zu beschäftigen, zu überlegen, wie viel Einkommen man braucht, um die wichtigsten Ausgaben zu decken und was man für diese Absicherung ausgeben kann. Gerade für jüngere Menschen gibt es außerdem Modelle, die den Einstieg erleichtern können. Bei R+V lässt sich zum Beispiel eine Startphase von zwei bis zehn Jahren vereinbaren. In dieser Zeit ist der Beitrag niedriger, während der volle vereinbarte Versicherungsschutz besteht. Nach Ende der Startphase erhöht sich der Beitrag. Die Startphase muss spätestens mit 35 Jahren enden. Mein Tipp: Lasst euch von Profis beraten! Es kann schwer sein, den Überblick zu bekommen: welche Absicherung brauche ich, welche Ansprüche habe ich und was gilt es zu beachten? Wir unterstützen dabei, diese Fragen zu klären und so könnt ihr Entscheidungen treffen, die wirklich passen.
Niemand weiß, ob die eigene Gesundheit irgendwann eine längere Pause vom Beruf erzwingt. Eine Berufsunfähigkeitsversicherung kann helfen, die finanzielle Lücke aufzufangen, wenn ihr euren bisherigen Beruf aus gesundheitlichen Gründen nicht mehr ausüben könnt. Informiert euch, welche Möglichkeiten R+V bietet und welcher Schutz zu eurer persönlichen Situation passt.
Zur BerufsunfähigkeitsversicherungWer mit Anfang 20 seine erste Wohnung bezieht, hat meist andere finanzielle Verpflichtungen als eine Familie mit zwei Kindern und einem Hauskredit. Und genau deshalb sollte auch eine Absicherung nicht für immer auf demselben Stand bleiben müssen.
Bei bestimmten Tarifen lässt sich die vereinbarte Berufsunfähigkeitsrente nach wichtigen Veränderungen im Leben erhöhen, etwa nach einer Hochzeit, der Geburt eines Kindes oder einem Hauskauf. Je nach Vertrag ist das ohne eine erneute Gesundheits- beziehungsweise Risikoprüfung möglich. In der Versicherungswelt heißt das „Nachversicherungsgarantie“. Viel wichtiger als der Begriff finde ich aber, was dahintersteckt: Wenn das Leben größer wird und mehr Menschen vom eigenen Einkommen abhängen, kann in vielen Fällen auch die Absicherung mitwachsen.
Zwischen Job, Brotdosen, Wäschebergen, Terminen und der Frage, wer morgen eigentlich das Kind zur Kita bringt, steht das Thema Berufsunfähigkeit vermutlich bei den wenigsten Familien weit oben auf der To-do-Liste. Das kann ich gut verstehen. Trotzdem lohnt es sich, irgendwann einen ruhigen Moment zu nutzen und gemeinsam auf die eigenen Zahlen zu schauen. Denn vielleicht ist am Ende gar nicht die Frage entscheidend, welche Versicherung man braucht. Sondern zunächst einmal zu wissen, wie lange die eigene Familie finanziell klarkäme, wenn ein Einkommen plötzlich fehlt.
Präsentiert von

Inhaltliche Quellen:
¹ Statista: Verteilung der Ursachen von Berufsunfähigkeit in Deutschland im Jahr 2026
(https://de.statista.com/statistik/daten/studie/536354/umfrage/verteilung-der-ursachen-von-berufsunfaehigkeit-in-deutschland/)
² GDV, „7 Fakten zur Berufsunfähigkeitsversicherung“, Gesamtverband der Deutschen Versicherungswirtschaft e. V., Stand: August 2025.
³ Morgen&Morgen BU-Rating (Stand 05/2025)
Bilder: R+V; Canva
Die Inhalte auf dieser Seite wurden von der Ströer Content Group Sales GmbH in Zusammenarbeit mit R+V Allgemeine Versicherung AG, Raiffeisenplatz 1, 65189 Wiesbaden erstellt.