
ANZEIGE

Anzeige, 30.10.2026
Mit der Familie verändern sich oft auch die Ansprüche an die medizinische Versorgung. Doch wann lohnt es sich, über eine private Krankenversicherung nachzudenken und wann reicht es, einzelne Leistungslücken gezielt zu schließen? Hier erfahrt ihr, welche Fragen Familien jetzt klären sollten.
Ein Kind wird krank, der nächste Facharzttermin steht an oder beim Zahnarzt fällt plötzlich das Wort „Zahnspange“: Spätestens dann merken viele Familien, wie wichtig ein Gesundheitsschutz ist, der zum eigenen Alltag passt. Dabei geht es nicht nur darum, welche Behandlung bezahlt wird. Entscheidend ist auch, welche Leistungen euch wichtig sind, wie planbar die Kosten bleiben und ob eure Absicherung noch zu eurem Einkommen und eurer Familienplanung passt.
Gerade jetzt lohnt sich ein genauer Blick. Die im Juli 2026 parlamentarisch beschlossene Reform der gesetzlichen Krankenversicherung sieht für 2027 eine außerordentliche Anhebung der Versicherungspflichtgrenze vor – also der Einkommensgrenze, ab der Angestellte in die private Krankenversicherung wechseln können. Gleichzeitig soll der Festzuschuss der gesetzlichen Krankenkassen für Zahnersatz sinken.¹
Für einige gut verdienende Angestellte könnte sich dadurch das Zeitfenster für einen Wechsel in die PKV verkleinern. Für andere Familien stellt sich eher die Frage, ob sich einzelne Kostenrisiken gezielt mit einer Zusatzversicherung abfedern lassen.
Am Ende geht es um mehr als Tarife, Beiträge und Erstattungssätze: Es geht um das gute Gefühl, im entscheidenden Moment nicht zwischen Gesundheit, Zeit und Geld abwägen zu müssen. Welche Absicherung dieses Gefühl geben kann, hängt von eurer Lebenssituation ab und manchmal lohnt es sich, die bisherige Lösung ganz neu zu betrachten.
Bevor ihr Leistungen und Tarife miteinander vergleicht, steht zunächst eine nüchterne Frage: Kommt ein Wechsel in die PKV für euch überhaupt infrage?
Angestellte können wechseln, wenn ihr regelmäßiges Jahresarbeitsentgelt über 77.400 Euro brutto liegt. Das entspricht 6.450 Euro im Monat. Selbstständige, Freiberufler und verbeamtete Personen sind an diese Einkommensgrenze in der Regel nicht gebunden.²
Für Angestellte, die die Grenze nur knapp überschreiten, bekommt die Entscheidung in diesem Jahr eine besondere Dringlichkeit. Die Versicherungspflichtgrenze soll 2027 zusätzlich zur regulären Anpassung einmalig um 3.600 Euro steigen. Nach der vorgesehenen Bestandsschutzregelung bleibt die außerordentliche Erhöhung für Beschäftigte unberücksichtigt, die am 31. Dezember 2026 bereits wegen ihres Einkommens versicherungsfrei und vollständig privat krankenversichert sind.¹
Wer den Wechsel generell erwägt, sollte nicht bis zum letzten Moment warten. Vor dem Abschluss steht üblicherweise eine Gesundheitsprüfung, und auch die Auswahl eines Tarifs, der langfristig zur Familie passt, braucht Zeit.
Warum der 30. September 2026 entscheidend sein kann
Für freiwillig gesetzlich Versicherte wird eine Kündigung grundsätzlich zum Ende des übernächsten Kalendermonats wirksam. Soll die private Krankenversicherung deshalb am 1. Dezember 2026 beginnen, muss die Kündigung spätestens am 30. September 2026 bei der gesetzlichen Krankenkasse eingehen. So kann der notwendige PKV-Status zum Stichtag am 31. Dezember erreicht werden.
Wer den Wechsel generell erwägt, sollte deshalb nicht bis zum letzten Moment warten. Vor dem Abschluss steht üblicherweise eine Gesundheitsprüfung, und auch die Auswahl eines Tarifs, der langfristig zur Familie passt, braucht Zeit.
Ihr solltet eure Situation genauer prüfen, wenn:
Da sich das Gesetz noch im Verfahren befindet, stehen die endgültige Grenze für 2027 und ihre konkreten Auswirkungen bislang nicht vollständig fest.
Anders als in der GKV richtet sich der Beitrag in der PKV nicht nach dem laufenden Einkommen. Entscheidend sind vor allem das Eintrittsalter, der Gesundheitszustand bei Vertragsbeginn und der gewählte Leistungsumfang.
Eine gute Entscheidung ist schließlich nicht die, die auf den ersten Blick am günstigsten wirkt. Sie sollte auch dann noch zu eurer Familie passen, wenn sich das Leben weiterdreht – mit einem zweiten Kind, einer neuen Arbeitsstelle oder gesundheitlichen Bedürfnissen, die heute noch niemand vorhersehen kann.
Die eigentliche Frage lautet deshalb nicht nur, was eine private Krankenversicherung kostet. Mindestens ebenso wichtig ist, welche Leistungen euch im Familienalltag Sicherheit geben.
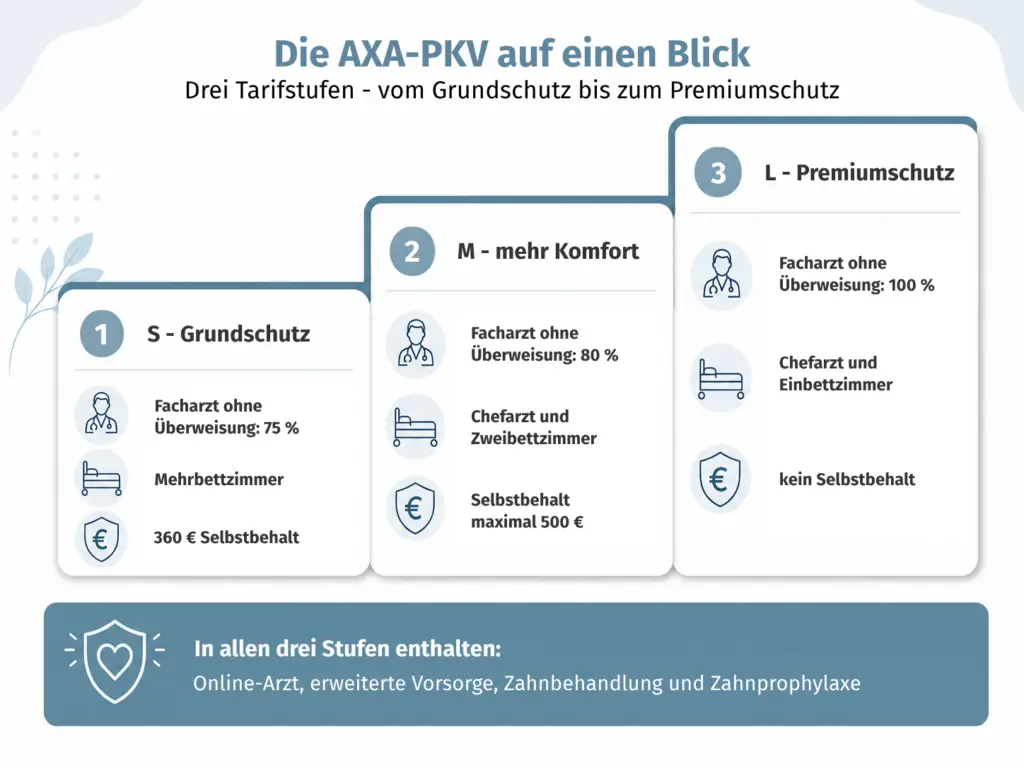
Bei AXA lässt sich der private Gesundheitsschutz in drei Stufen zusammenstellen. Die vereinbarten Leistungen sind vertraglich festgelegt und reichen vom soliden Grundschutz bis zum umfassenden Premiumschutz. Die größten Unterschiede zeigen sich beim direkten Facharztbesuch, im Krankenhaus, beim Zahnersatz und beim Selbstbehalt.
S – Solider Schutz für das Wesentliche: Das Tarifpaket S mit EL-Bonus konzentriert sich auf die grundlegende medizinische Absicherung. Ambulante Behandlungen werden grundsätzlich vollständig erstattet. Besucht ihr eine Facharztpraxis ohne vorherige Überweisung, übernimmt AXA 75 Prozent der Kosten. Mit einer Überweisung durch die Hausarztpraxis sind es 100 Prozent.
Im Krankenhaus gehören die Behandlung durch den Stationsarzt und die Unterbringung im Mehrbettzimmer zum Schutz. Bei Zahnersatz wie Kronen, Inlays oder Implantaten werden je nach gewähltem Baustein 60 bis 70 Prozent erstattet. Der jährliche Selbstbehalt für Erwachsene liegt bei 360 Euro.
M – Mehr Komfort im Familienalltag: Das Tarifpaket M mit ActiveMe bietet mehr Spielraum bei der medizinischen Versorgung. Beim direkten Facharztbesuch ohne Überweisung werden 80 Prozent der Kosten übernommen. Im Krankenhaus sind die Chefarztbehandlung und ein Zweibettzimmer eingeschlossen.
Für Zahnersatz erstattet AXA je nach Baustein 75 bis 85 Prozent. Eine ambulante Psychotherapie wird zu 80 Prozent übernommen, für Brillen und Kontaktlinsen stehen innerhalb von zwei Jahren bis zu 250 Euro zur Verfügung. Der Selbstbehalt beträgt 20 Prozent der erstattungsfähigen Kosten, ist aber auf 500 Euro im Jahr begrenzt.
L – Premiumschutz mit möglichst viel Wahlfreiheit: Das Tarifpaket L mit GesundExtra richtet sich an Menschen, die bei ihrer medizinischen Versorgung möglichst wenige Einschränkungen wünschen. Facharztbehandlungen werden auch ohne Überweisung vollständig erstattet. Im Krankenhaus sind die Chefarztbehandlung und ein Einbettzimmer versichert. Auch Honorare oberhalb der üblichen Höchstsätze können übernommen werden.
Hinzu kommen 90 Prozent Erstattung für Zahnersatz, eine vollständige Übernahme ambulanter Psychotherapie und bis zu 600 Euro für Brillen oder Kontaktlinsen innerhalb von zwei Jahren. Einen jährlichen Selbstbehalt gibt es in dieser Stufe nicht.
Gerade für Familien bietet der Premiumschutz zwei interessante Extras: Während des Elterngeldbezugs kann der Versicherungsschutz für bis zu sechs Monate beitragsfrei weiterlaufen. Werden in einem vollständigen Kalenderjahr keine ambulanten oder stationären Rechnungen eingereicht, ist außerdem eine Pauschalerstattung von 900 Euro möglich. Vorsorgeuntersuchungen, Impfungen und Präventionskurse dürfen trotzdem eingereicht werden.
Mehr als Tarifdetails: Unterstützung, wenn ihr sie braucht
Unabhängig von der gewählten Stufe lassen sich Rechnungen und Gesundheitsinformationen digital verwalten. AXA unterstützt außerdem bei der Suche nach medizinischen Spezialisten und bei der Vermittlung von Psychotherapieplätzen.
Für Angestellte enthalten die dargestellten Tarifpakete ein Krankentagegeld von 140 Euro pro Tag ab dem 42. Tag der Arbeitsunfähigkeit. Es kann den Verdienstausfall auffangen, wenn nach sechs Wochen die Lohnfortzahlung endet.
Welche Stufe zu euch passt, hängt deshalb nicht allein vom gewünschten Komfort ab. Entscheidend ist, welche Leistungen euch wichtig sind, welche Eigenanteile ihr tragen könnt und welcher Beitrag auch bei Elternzeit oder Teilzeitarbeit langfristig zum Budget passt.
Eine private Krankenversicherung stellt den gesamten Gesundheitsschutz neu auf. Doch nicht jede Familie kann oder möchte diesen Weg gehen. Wer gesetzlich versichert bleibt, muss trotzdem nicht jede Leistungslücke einfach hinnehmen. Manchmal ist die passendere Lösung deutlich kleiner und gezielter – zum Beispiel beim Zahnarzt.
Solange alle Zähne gesund sind, wirkt eine Zusatzversicherung leicht wie ein Thema für später. Das ändert sich meist in dem Moment, in dem ein Heil- und Kostenplan auf dem Tisch liegt. Denn die gesetzliche Krankenversicherung übernimmt bei Zahnersatz nicht automatisch einen festen Anteil der tatsächlichen Rechnung.
Sie zahlt einen befundbezogenen Festzuschuss, der sich an den Kosten der sogenannten Regelversorgung orientiert. Derzeit sind das grundsätzlich 60 Prozent. Mit einem über fünf beziehungsweise zehn Jahre geführten Bonusheft steigt der Zuschuss auf 70 oder 75 Prozent. Entscheidet ihr euch für eine hochwertigere Versorgung, müsst ihr die darüber hinausgehenden Kosten selbst tragen.³
Von der Basisabsicherung bis zum Rundumschutz
AXA bietet mit Zahn Klassik, Zahn Komfort und Zahn Premium drei Leistungsstufen. Alle drei erstatten inklusive der Vorleistungen der gesetzlichen Krankenversicherung Zahnbehandlungen zu 100 Prozent und bieten Schutz ohne allgemeine Wartezeit.
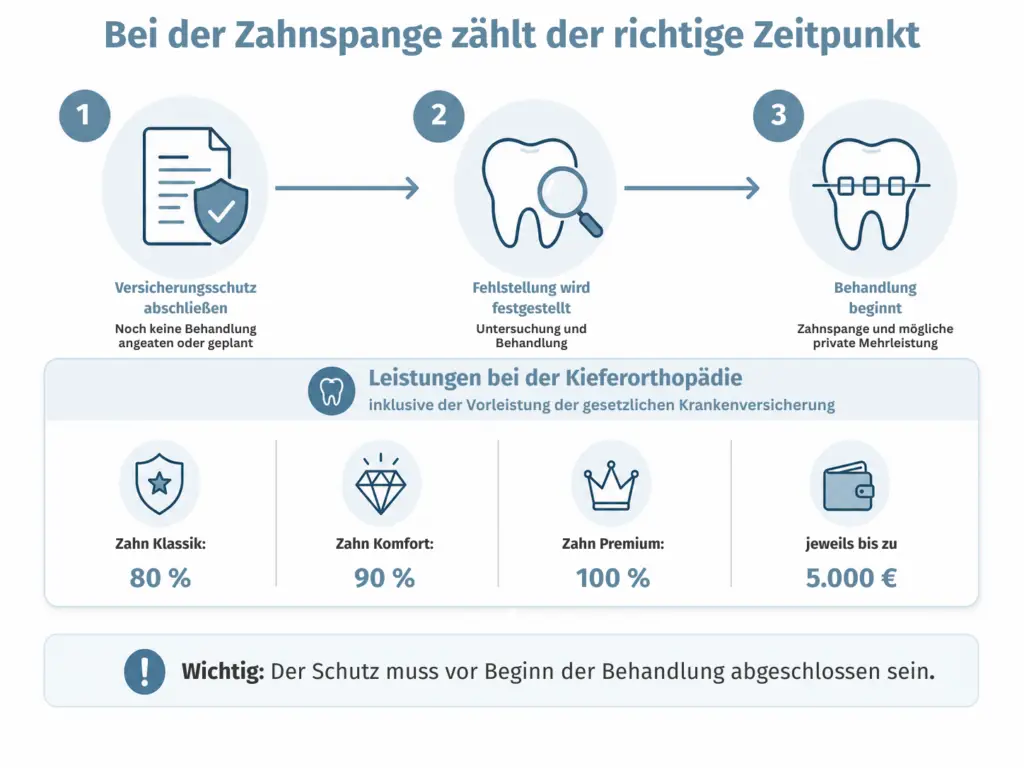
Der wichtigste Unterschied liegt beim Zahnersatz: Zahn Klassik übernimmt 80 Prozent, Zahn Komfort 90 Prozent und Zahn Premium 100 Prozent der Kosten für Kronen, Brücken oder Implantate – inklusive der Vorleistung der gesetzlichen Krankenversicherung. Eine professionelle Zahnreinigung ist bei Klassik und Komfort einmal jährlich enthalten, bei Premium beliebig oft.
Auch bei höheren Zahnarzthonoraren unterscheiden sich die Tarife: Klassik und Komfort berücksichtigen Leistungen bis zum fünffachen Satz der Gebührenordnung für Zahnärzte. Zahn Premium kann auch Honorare oberhalb des fünffachen Satzes übernehmen. Für Bleaching stehen in allen drei Varianten bis zu 200 Euro innerhalb von zwei Jahren zur Verfügung.
Wer eine besonders einfache Grundabsicherung ohne Gesundheitsprüfung sucht, kann außerdem Zahn easy prüfen. Der Tarif bietet ein jährliches Budget von bis zu 1.000 Euro für Zahnbehandlungen, Zahnersatz und Vorsorge. Dafür gilt eine Wartezeit von drei Monaten.
Für Eltern kann das Thema Zahnzusatzversicherung schon lange vor dem ersten Zahnersatz relevant werden. Die gesetzliche Krankenversicherung übernimmt kieferorthopädische Behandlungen bei Kindern und Jugendlichen grundsätzlich erst, wenn die Zahn- oder Kieferfehlstellung mindestens den Behandlungsbedarfsgrad³ erreicht. Bei leichteren Fehlstellungen sowie bei privaten Mehrleistungen können deshalb zusätzliche Kosten entstehen.⁴
Wird eine kieferorthopädische Behandlung vor dem 18 Geburtstag begonnen, übernehmen die AXA-Tarife Zahn Klassik 80 Prozent, Zahn Komfort 90 Prozent und Zahn Premium 100 Prozent der Kosten – jeweils bis zu insgesamt 5.000 Euro über die Vertragslaufzeit.
Das kann auch dann hilfreich sein, wenn die Krankenkasse die grundlegende Behandlung bezahlt. Denn unauffälligere Zahnspangen, besondere Brackets oder andere zusätzliche Leistungen sind häufig nicht vollständig von der gesetzlichen Absicherung gedeckt.
Wichtig ist allerdings der Zeitpunkt: Die Versicherung muss abgeschlossen sein, bevor eine Behandlung angeraten, geplant oder begonnen wurde. In den ersten Versicherungsjahren gelten außerdem begrenzte Erstattungsbeträge. Im ersten Jahr stehen für Kieferorthopädie maximal 500 Euro und in den ersten beiden Jahren zusammen maximal 1.000 Euro zur Verfügung.
So unterschiedlich die Lebenssituationen auch sind: Ihr müsst euren gesamten Krankenversicherungsschutz nicht neu ordnen, um an einer wichtigen Stelle besser abgesichert zu sein. Gerade rund um Zähne und Kieferorthopädie kann ein gezielter Zusatzschutz dabei helfen, dass die gewünschte Behandlung nicht allein am Eigenanteil scheitert.
¹ Bundesministerium für Gesundheit: GKV-Beitragssatzstabilisierungsgesetz – laufendes Verfahren und Fragen und Antworten zum GKV-Beitragssatzstabilisierungsgesetz, Stand Juli 2026.
² Bundesregierung: Beitragsbemessungsgrenzen 2026, Stand April 2026.
³ Bundesministerium für Gesundheit: Zahnärztliche Behandlung – Festzuschüsse beim Zahnersatz, Stand April 2025.
⁴ Bundesministerium für Gesundheit: Versicherte in der gesetzlichen Krankenversicherung, Stand Februar 2026.
⁵ Gemeinsamer Bundesausschuss: Kieferorthopädie-Richtlinien, abgerufen im Juli 2026.
Präsentiert von
Die Inhalte auf dieser Seite wurden von der Ströer Content Group Sales GmbH in Zusammenarbeit mit Axa Versicherung AG, Colonia-Allee 10-20, 51067 Köln, erstellt.