
ANZEIGE

Anzeige, 01.09.2026
Zum Familienleben gehören die schönen Veränderungen genauso wie die Momente, in denen plötzlich alles neu organisiert werden muss. Manchmal reicht dafür schon ein gebrochener Knochen. Claudia Balon kennt solche Situationen als Mutter – und weiß aus ihrem Beruf bei der R+V Versicherung, wie wertvoll es sein kann, dann nicht alles allein auffangen zu müssen.
Als mein Sohn einen Knochenbruch hatte und einen Gips bekam, war ich vor allem erleichtert: Es war nichts Schlimmeres passiert, er würde wieder gesund werden. Und trotzdem merkte ich schnell, was selbst so eine überschaubare Verletzung für eine Familie bedeutet. Plötzlich mussten Arzttermine in den ohnehin vollen Kalender passen, zusätzliche Fahrten organisiert und der Alltag neu abgestimmt werden. Dinge, die sonst ganz selbstverständlich funktionieren, funktionieren auf einmal nicht mehr.
Mein Sohn sah das Ganze zum Glück deutlich unbeschwerter. Er erzählte seinen Freunden stolz, dass er sich ein Videospiel leisten könne, weil er aus seiner Unfallversicherung 500 Euro „Gipsgeld“ bekommen hatte. Wenn ich daran denke, muss ich heute noch schmunzeln.
Bei mir ist aber noch etwas anderes hängen geblieben: Als Eltern versuchen wir jeden Tag, unglaublich viele Dinge gleichzeitig am Laufen zu halten. Meistens klappt das irgendwie. Aber manchmal genügt schon ein Knochenbruch, eine Sportverletzung oder eine Erkrankung, und dieses sorgsam organisierte Gefüge gerät ins Wanken. Vielleicht denken wir beim Thema Vorsorge deshalb zu oft an die ganz großen Schicksalsschläge. Natürlich wünsche ich mir vor allem für solche Situationen einen Schutz, auf den meine Familie zählen kann. Aber aus eigener Erfahrung weiß ich inzwischen: Auch die kleineren Krisen können Kraft, Zeit und Nerven kosten. Und gerade dann tut es gut, wenn eine Familie nicht auch noch jede finanzielle und organisatorische Folge allein auffangen muss.
Bei uns zu Hause ist es wahrscheinlich ähnlich wie in vielen Familien. Mein Mann arbeitet Vollzeit, ich Teilzeit, wir haben zwei Kinder. Mein Mann und mein Sohn spielen Fußball, mein Sohn zusätzlich Tischtennis, meine Tochter Volleyball. Dazu kommen Schule, Arbeit, Haushalt und all die kleinen Termine, an die irgendjemand denken muss. Und unsere Familie endet natürlich nicht bei uns vieren. Meine Schwiegermutter und meine Oma benötigen Unterstützung im Alltag – die Organisation übernehmen überwiegend andere Familienmitglieder, da wir nicht in deren Nähe sind, aber die Sorgen teilt man natürlich. Meine eigenen Eltern sind zum Glück noch fit und selbstständig. Gleichzeitig sehe ich in ihrem Freundeskreis, wie schnell sich das ändern kann.
Ich glaube, viele Familien kennen dieses Gefühl: Eigentlich ist der Kalender schon voll. Trotzdem bekommt man alles irgendwie unter. Bis etwas Unvorhergesehenes passiert. Das haben wir auch erlebt, als mein Mann einen Bandscheibenvorfall hatte. Plötzlich kamen Arzttermine und Krankenhausaufenthalte dazu, und wir mussten uns damit beschäftigen, wie er möglichst schnell die passende medizinische Versorgung bekommen kann. Gleichzeitig verschwindet der Rest des Lebens ja nicht. Man hat eigentlich ganz andere Pläne, die Kinder müssen weiterhin irgendwohin, der Haushalt macht keine Pause und im Beruf laufen die Termine weiter.
Genau das wird beim Thema Krankheit und Unfall meiner Meinung nach häufig unterschätzt. Es trifft nie nur die Person, die gerade krank oder verletzt ist. Die Auswirkungen ziehen Kreise durch die ganze Familie.
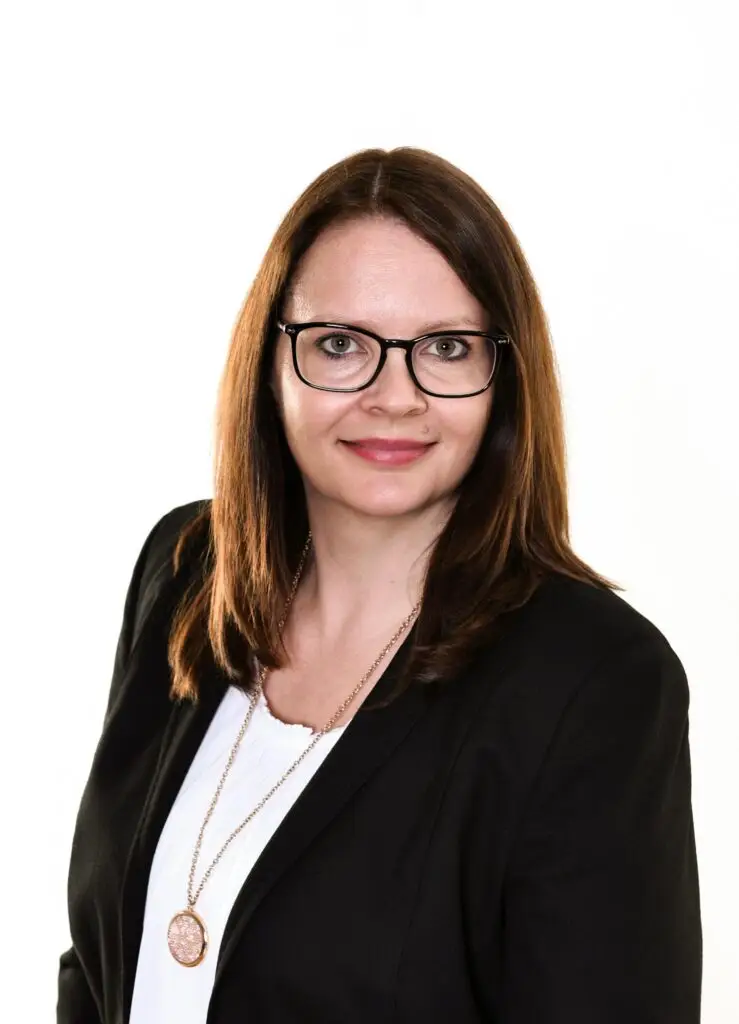
Claudia Balon, 47 Jahre alt, aus Wiesbaden, ist seit 14 Jahren verheiratet und Mutter von zwei Kindern. Wie schnell ein Unfall oder eine Erkrankung den eingespielten Familienalltag verändern kann, kennt sie aus eigener Erfahrung. Auch die Pflegebedürftigkeit ihrer Schwiegermutter und ihrer Oma prägt ihren Blick darauf, was Familien täglich leisten. Als Produktportfoliomanagerin im Marketing der R+V Versicherung beschäftigt sie sich beruflich mit Unfallversicherung sowie Gesundheits- und Pflegevorsorge – und damit, wie Familien im Ernstfall finanziell und ganz praktisch unterstützt werden können.
Als Mutter beruhigt mich natürlich der Gedanke, dass wir in Deutschland eine gesetzliche Absicherung haben. Durch meinen Beruf weiß ich aber auch, dass diese Absicherung Grenzen hat – und dass man diese kennen sollte, bevor etwas passiert. Bei Kindern finde ich das besonders wichtig. Die gesetzliche Unfallversicherung schützt sie beispielsweise bei versicherten Unfällen in der Schule und auf den direkten Wegen dorthin und zurück. Aber Kinder verbringen einen großen Teil ihres Lebens eben nicht in der Schule. Sie spielen Fußball, fahren Fahrrad, toben zu Hause oder treffen Freunde. Viele Unfälle in dieser Freizeit fallen grundsätzlich nicht unter den Schutz der gesetzlichen Unfallversicherung.
Auch die gesetzliche Krankenversicherung bildet eine wichtige Basis für die medizinische Versorgung. Trotzdem gibt es Leistungen, die sie nicht oder nur eingeschränkt übernimmt. Wer beispielsweise bestimmte Wahlleistungen im Krankenhaus oder zusätzliche Leistungen bei kieferorthopädischen Behandlungen möchte, muss diese je nach Leistung selbst bezahlen oder zusätzlich absichern.
Und dann ist da noch die Pflege. Durch meine Schwiegermutter und meine Oma erlebe ich zumindest mittelbar, wie viel Organisation Pflege mit sich bringt. Die soziale Pflegeversicherung übernimmt zudem nur einen Teil der tatsächlichen Pflegekosten.
Für mich folgt daraus nicht, dass jede Familie möglichst viele zusätzliche Versicherungen braucht. Ich finde eine andere Frage viel hilfreicher: Was könnten wir als Familie selbst auffangen – und was würde uns wirklich in Schwierigkeiten bringen?
Mit genau diesen Fragen beschäftige ich mich auch beruflich. Bei der R+V Versicherung betreue ich Produkte rund um Unfallversicherung sowie Gesundheits- und Pflegevorsorge. Vielleicht schaue ich deshalb genauer hin. Gleichzeitig hat erst mein eigenes Familienleben dafür gesorgt, dass ich manche Leistungen heute mit ganz anderen Augen sehe.
Nehmen wir eine private Unfallversicherung. Je nach Tarif kann sie beispielsweise bei dauerhaften Unfallfolgen mit einer Einmalzahlung oder einer Unfallrente unterstützen. Auch bei kleineren Unfallfolgen können Leistungen wie Knochenbruchgeld vorgesehen sein – daher kam damals auch das „Gipsgeld“ meines Sohnes.
Aber Geld ist für mich inzwischen nur eine Seite. Denn stellen wir uns vor, ein Elternteil fällt nach einem Unfall länger aus. Wer übernimmt dann den Haushalt? Wer fährt die Kinder? Wer kümmert sich um Therapietermine? Und wer findet nach einem schweren Unfall überhaupt heraus, welche Reha jetzt die richtige ist? Deshalb finde ich Assistance-Leistungen so wichtig. Bei der R+V können je nach gewähltem Schutz beispielsweise Reha-Management, Haushaltshilfe, Fahrdienste oder Kinderbetreuung dazugehören. Ein Reha-Management kann etwa dabei helfen, Kliniken und Therapeuten zu finden und die nächsten Schritte zu koordinieren.
Auf dem Papier klingt das vielleicht weniger beeindruckend als eine große Versicherungssumme. Mitten in einem Familienalltag, der gerade aus den Fugen geraten ist, kann praktische Hilfe aber genau das sein, was man am dringendsten braucht.
Ähnlich denke ich inzwischen über Gesundheitsvorsorge. Die R+V bietet private Krankenvoll- und Krankenzusatzversicherungen an, die den gesetzlichen Schutz je nach gewähltem Tarif ergänzen oder ersetzen können. Als Mutter schaue ich dabei automatisch auf Leistungen, die für Kinder und Eltern ganz konkret werden können. Wenn ein Kind ins Krankenhaus muss, möchte wahrscheinlich niemand als Erstes Versicherungsbedingungen studieren. Man möchte bei seinem Kind sein. Je nach Absicherung können beispielsweise Rooming-in oder Wahlleistungen für die Unterbringung dazugehören. Auch zusätzliche Leistungen für kieferorthopädische Behandlungen können für Familien relevant sein. Und dann gibt es Angebote, die zunächst fast nebensächlich wirken: Telemedizin, digitale Gesundheitsservices oder die Möglichkeit, Leistungen per App abzuwickeln.
Früher hätte ich bei Vorsorge wahrscheinlich zuerst an Geld gedacht. Heute denke ich genauso oft an Zeit. Wenn ich eine medizinische Frage unkompliziert klären kann oder nicht noch einen weiteren Vorgang zwischen Arbeit, Kinderterminen und Haushalt organisieren muss, ist auch das Entlastung. Für mich liegt genau darin der Vorteil einer zusätzlichen privaten Absicherung: Sie kann nicht nur finanzielle Lücken schließen, sondern – abhängig vom jeweiligen Schutz – auch medizinische Möglichkeiten erweitern und praktische Unterstützung bieten.
Gerade erleben wir als Familie wieder so einen Moment, in dem sich etwas verändert. Unsere Kinder besuchen ab diesem Sommer jetzt beide eine weiterführende Schule und fahren mit dem Stadtbus dorthin. Ich freue mich darüber, dass sie selbstständiger werden. Gleichzeitig gehört zum Elternsein offenbar dazu, dass mit jedem Stück Freiheit auch eine kleine neue Sorge einzieht. Der Radius der Kinder wird größer. Sie sind häufiger ohne uns unterwegs, treiben Sport und treffen eigene Entscheidungen. Damit verändern sich auch die Situationen, in denen etwas passieren kann.
Für mich sind solche Veränderungen deshalb ein guter Anlass, die eigene Absicherung wieder einmal hervorzuholen. Nicht jeden Monat und auch nicht aus ständiger Sorge heraus. Aber wenn sich das Familienleben verändert, sollte sich die Vorsorge mitverändern können. Ich würde dabei mit ein paar sehr einfachen Fragen anfangen:
Dabei muss niemand jede denkbare Lücke schließen. Familien haben unterschiedliche finanzielle Möglichkeiten, unterschiedliche Unterstützung durch Großeltern oder Freunde und ganz unterschiedliche Bedürfnisse. Für mich geht es deshalb nicht um möglichst viel Absicherung, sondern um eine, die zur eigenen Familie passt.
Ich kenne heute beide Seiten: die Mutter, die versucht, den Familienalltag am Laufen zu halten, und die Produktmanagerin bei der R+V, die sich beruflich mit Unfall, Krankheit und Pflege beschäftigt. Und vielleicht ist genau deshalb die wichtigste Frage für mich inzwischen eine sehr einfache: Wenn bei uns morgen plötzlich nichts mehr nach Plan läuft – wer oder was hilft uns dann dabei, als Familie wieder auf die Beine zu kommen?
Ein Unfall, eine Erkrankung oder ein Krankenhausaufenthalt lässt sich nicht planen. Familien können aber vorsorgen, damit sie im Ernstfall nicht jede finanzielle und organisatorische Belastung allein auffangen müssen. Die Expertinnen und Experten der R+V unterstützen euch dabei, eine Unfall- und Gesundheitsvorsorge zu finden, die zu eurem Familienalltag und euren Bedürfnissen passt.
Jetzt informierenPräsentiert von

Bilder: R+V; Getty Images
Die Inhalte auf dieser Seite wurden von der Ströer Content Group Sales GmbH in Zusammenarbeit mit R+V Allgemeine Versicherung AG, Raiffeisenplatz 1, 65189 Wiesbaden erstellt.